Os desafios e oportunidades da indústria de papelão ondulado e papel cartão na Fastmarkets Forest Products Latin America 2026
Executivos e analistas discutiram desde a resiliência da demanda brasileira até o impacto das tarifas americanas, a sobrecapacidade global de boxboard e a corrida por alternativas ao plástico
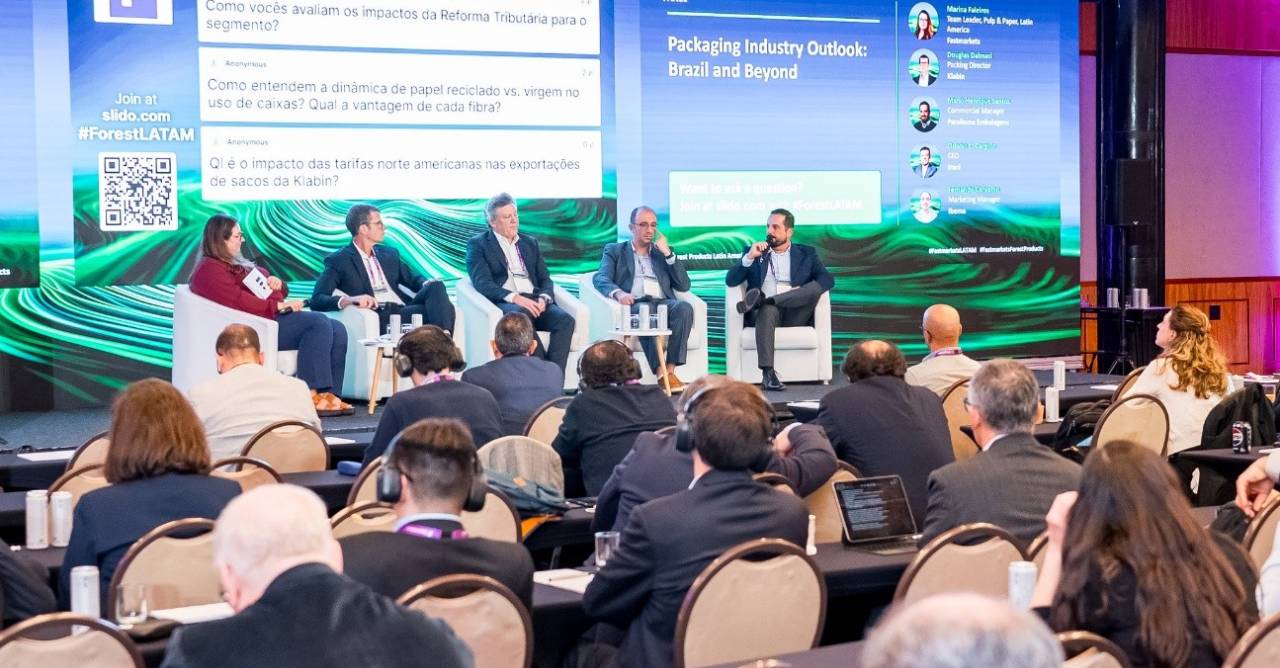
A demanda por embalagens de papel segue relativamente resiliente no Brasil, segundo executivos reunidos no painel Packaging Industry Outlook. Douglas Dalmasi, Packaging Director da Klabin, apontou crescimento de 3% na demanda brasileira entre janeiro e junho, puxado pela alta renda relativa e baixo desemprego, além da competitividade das caixas usadas para exportação de proteína animal. Odivan Cargnin, CEO da Irani, projetou crescimento entre 1,5% e 2% até o fim do ano, em linha com o PIB, mas alertou que o baixo custo de entrada no elo final da cadeia tem atraído capacidade em excesso, pressionando a rentabilidade do setor. Fernando Carvalho, Gerente de Marketing da Ibema, e Mario Henrique Santos, Gerente Comercial da Paraibuna Embalagens, reforçaram que o grande desafio hoje não é a demanda, mas a manutenção de margens em um ambiente de concorrência acirrada. A reforma tributária também entrou no radar: Cargnin avaliou que o fim do uso do sistema tributário como financiamento informal deve forçar disciplina de pagamento em todo o setor, com impacto neutro no EBITDA das empresas mais organizadas.
Essa resiliência interna contrasta com a pressão externa sobre as exportações brasileiras de papel e embalagem. Stuart Evans, Chief Analytics Officer da Fastmarkets, mostrou que a tarifa adicional de 25% aplicada pelos Estados Unidos a produtos brasileiros em julho, que elevou a taxa total a 37,5% para boa parte dos itens, já derrubou a participação do Brasil nas importações norte-americanas de papel e embalagem de cerca de 16% para 8,5%. Segundo Evans, celulose de mercado ficou isenta, mas celulose solúvel e papel e embalagem processados não. Ele citou ainda tarifas de 30% a 35% sobre boxboard impostas pelo México, que já redirecionaram fluxos comerciais globais. Como contraponto, o acordo entre União Europeia e Mercosul, em vigor provisório desde março, deve abrir demanda adicional para embalagens ligadas à exportação de proteína animal, especialmente papel-cartão revestido e encerado.
Rafael Barisauskas, Head of Analytics, Latin America da Fastmarkets, detalhou por que o segmento de corrugados segue sendo o mais resiliente da região: em oito de doze categorias de bens essenciais analisadas (alimentos, higiene e limpeza), a embalagem primária de transporte, seja master ou pallet, é do tipo corrugado, o que blinda parcialmente o segmento da concorrência direta do plástico. Já o mercado de cartão, segundo o analista, viveu o que ele chamou de “década perdida”: mesmo no melhor cenário, a produção não deve voltar ao pico registrado em 2022 até 2028, prejudicada pela desaceleração do consumo das famílias e pela perda de participação para o volume chinês. Barisauskas também apontou um fator pouco discutido por trás da fraqueza do varejo, e por consequência da demanda por papel gráfico e embalagens associadas: o crescimento das apostas online na América Latina, que já responde por um mercado estimado em mais de 100 bilhões de dólares na região, e que ele calcula ter retirado quase 28 bilhões de dólares do varejo brasileiro em dois anos, o equivalente a cerca de duas Black Fridays e meia por ano. Sobre o tarifaço, o analista reforçou o ponto de Evans com outro dado: apesar das barreiras impostas pelo México desde 2024, a participação chinesa nas importações totais de papel-cartão da América Latina se manteve estável, o que indica que o volume represado simplesmente migrou para outros destinos da região, sem de fato perder espaço para produtores locais.

A oferta global de boxboard também segue desequilibrada. Alejandro Mata, Director for Europe, Graphic & Packaging Paper da Fastmarkets, apresentou uma sobrecapacidade real estimada em 10 milhões de toneladas no mercado global de boxboard, concentrada em quase 70% na Ásia. Segundo Mata, a substituição do plástico por papel tem acontecido mais devagar do que o esperado há alguns anos, em parte por causa da inflação, que reduziu o poder de compra do consumidor e impulsionou o varejo de desconto, cujas marcas próprias usam mais plástico do que marcas tradicionais. Ele destacou ainda que a Europa é a região mais pressionada por custo de gás natural e produtos químicos, o que deve ampliar sua desvantagem competitiva frente à Ásia nos próximos anos.
Do lado da reciclagem, o painel Recycled Paper in Latin America reforçou que o Brasil recicla hoje cerca de 70% do papel e papelão colocado no mercado, segundo o Embaixador José Carlos da Fonseca Junior, Presidente Executivo da Empapel. Para ele, o principal gargalo não é a demanda por aparas, mas a coleta, ainda pulverizada e dependente de catadores informais, além da concorrência do e-commerce, que descentralizou os pontos de descarte. Regis Moterle, Purchasing Manager da Trombini Embalagens, e Fernando Celani, Diretor Presidente do Cartonifício Valinhos, defenderam que a atual cota de importação de aparas de fibra longa, de 78 mil toneladas por ano, tem peso irrelevante diante do consumo nacional de mais de 4 milhões de toneladas, e que a fibra virgem e a reciclada coexistem, ao invés de competir, dentro do processo produtivo. João Paulo Sanfins, Vice-President da ANAP, questionou o benefício de eventuais metas obrigatórias de conteúdo reciclado no papel, já que o setor recicla proporcionalmente muito mais do que o plástico, seu principal concorrente direto.
Um dos destaques do dia foi um case concreto de substituição do plástico. No painel End-User Insights, Rafael Gibini, CEO da Melhoramentos, e Luiz Franco, Marketing and Innovation Director da MBRF, detalharam o desenvolvimento da Bioma, embalagem compostável e livre de plástico criada em parceria entre as duas empresas ao longo de três anos, capaz de suportar temperaturas do freezer ao forno e à air fryer. Segundo Gibini, a integração florestal da Melhoramentos, do eucalipto à fibra, foi decisiva para viabilizar um custo competitivo, já que o apelo de sustentabilidade sozinho não sustentaria a venda em escala industrial. Vanessa Murgel, Procurement Packaging Manager da KENVUE, e Nilo Cottini Filho, Diretor Presidente da Brasilgráfica, complementaram que a inovação em embalagens de papel tem avançado principalmente na substituição de revestimentos plásticos por barreiras à base de papel, mantendo a proteção contra umidade e gordura, mas que a coexistência entre papel e plástico ainda é necessária em aplicações de alta velocidade de envase.
O horizonte que fica após todos os debates é de cautela, mas não de pessimismo. Rafael Barisauskas resumiu bem o tom geral ao encerrar sua apresentação: o crescimento da demanda por papel na América Latina não pode mais ser dado como garantido, e precisa ser conquistado com mais atenção do que nos anos anteriores.